Rentabilidad de un centro de mecanizado de pórtico: mecanizado interno de piezas grandes
Un centro de mecanizado de pórtico puede justificar su inversión cuando una carga de trabajo fiable genera ahorros suficientes para cubrir los costes de propiedad y operación. Una elevada factura de subcontratación, por sí sola, no demuestra que la inversión sea viable. El trabajo debe ser adecuado para la máquina, la fábrica debe contar con los recursos necesarios y el equipo de producción debe poder entregar piezas aceptables a un coste realista.
El caso de negocio más sólido suele comenzar con componentes recurrentes que son costosos de transportar, difíciles de programar con proveedores externos o fundamentales para el montaje. La decisión resulta menos atractiva cuando la demanda es irregular, los requisitos de mecanizado varían mucho o las previsiones suponen que la máquina funcionará continuamente desde el momento de su instalación.
Empiece por el trabajo que realmente puede trasladar a sus instalaciones
Revise los trabajos subcontratados por familia de piezas, revisión del plano, material, cantidad anual, coste de mecanizado y cumplimiento de los plazos de entrega. Separe los costes de mecanizado de los de materia prima, tratamiento térmico, recubrimientos y otros servicios que seguirían contratándose externamente. En el cálculo de ahorros solo deben incluirse los costes que desaparecerán tras el traslado de la producción.
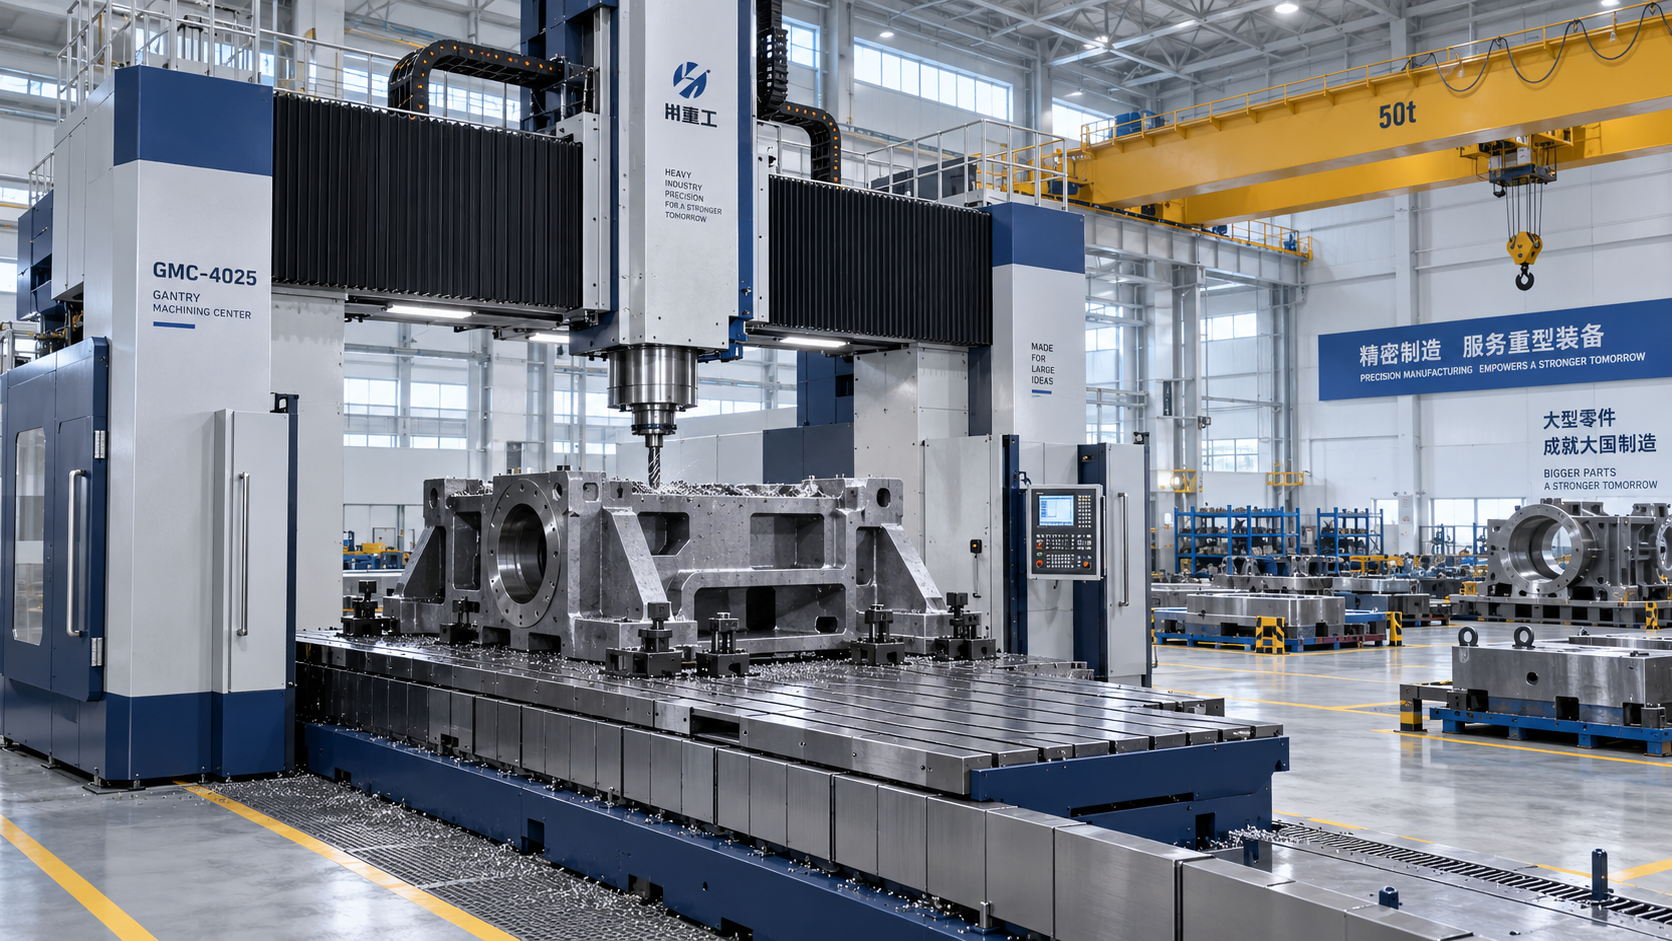
A continuación, determine qué operaciones son adecuadas para un centro de mecanizado de pórtico. Las bases, placas, bastidores y carcasas de gran tamaño pueden ser candidatas si requieren fresado, taladrado, mandrinado o mecanizado coordinado de características muy distanciadas entre sí. Sin embargo, las dimensiones generales son solo el primer criterio de selección.
La pieza debe caber con sus utillajes y herramientas de corte, y dejar espacio suficiente para su carga. La capacidad de carga de la mesa debe admitir la pieza y el sistema de sujeción, incluida la distribución de la carga. El acceso a caras laterales, cavidades profundas o características inclinadas puede requerir cabezales o montajes adicionales, lo que modifica tanto el precio de compra como el tiempo de ciclo.
Mantenga los trabajos de torneado en un cálculo de inversión aparte. Por ejemplo, laTCK700 es una máquina CNC de torneado con bancada inclinada a 45 grados y una torreta de 12 estaciones. Puede ser adecuada para componentes rotativos dentro de un plan de producción más amplio, pero su capacidad de torneado no demuestra que sea adecuada para fresar bastidores grandes. Asignar cada proceso a la máquina correcta evita que los gastos de subcontratación no relacionados inflen la justificación de la inversión en un centro de mecanizado de pórtico.
El coste de instalación va más allá del presupuesto
Compare las propuestas con los mismos requisitos de producción. Un precio más bajo puede perder su ventaja si el utillaje esencial, el palpado, el software, los trabajos de instalación o el soporte de aplicaciones aparecen después como gastos adicionales.
La manipulación de piezas grandes requiere una revisión temprana de las instalaciones. Puede que la máquina quepa en la planta, pero que el componente más largo no pueda pasar por la ruta de carga ni girar bajo el puente grúa. Incluya espacio para almacenamiento temporal, inspección, acceso de mantenimiento y retirada de virutas. Estos requisitos pueden influir en la distribución de la fábrica tanto como las dimensiones de la máquina.
La precisión también conlleva costes de infraestructura. Los cambios de temperatura, el comportamiento de la cimentación, el soporte de la pieza y las tensiones residuales del material pueden influir en la geometría final. Comprar una máquina con especificaciones de posicionamiento adecuadas no garantiza, por sí solo, que una estructura fabricada de gran tamaño conserve su planitud después de soltarla de las sujeciones.
Calcule los ahorros comparando piezas terminadas equivalentes
La comparación útil es el coste de producir el mismo componente aceptado con cada alternativa. Comparar el precio de una pieza terminada de un proveedor con el tiempo de corte interno omite buena parte del trabajo necesario para obtener una pieza utilizable.
Para la opción externa, incluya los costes evitables de mecanizado, transporte, embalaje, inspección de recepción y los costes documentados de agilización de pedidos o retrabajo relacionado con el proveedor. Para la opción interna, incluya la mano de obra de preparación y operación, programación, herramientas, energía, refrigerante, inspección, mantenimiento y el coste previsto de las piezas rechazadas o retrabajadas.
Mantenga constantes los costes compartidos. Si ambas opciones utilizan la misma pieza fundida comprada, su coste normalmente se cancela en la comparación. Sin embargo, una mayor tasa interna de rechazo aumentaría el consumo de material y debe incluirse.
Beneficio neto anual de caja de explotación = costes externos evitables − costes adicionales de caja de explotación internos.
Periodo de recuperación simple = inversión inicial total en efectivo ÷ beneficio neto anual de caja de explotación.
El periodo de recuperación simple es una medida de evaluación preliminar. Resulta más útil cuando los beneficios anuales son relativamente estables. Si la producción aumenta gradualmente, calcule el flujo de caja acumulado año por año para determinar cuándo se recupera la inversión.
Para una evaluación más completa del ROI, analice los flujos de caja durante el periodo previsto de propiedad, incluidos el mantenimiento de gran envergadura, la recuperación del capital circulante y un valor residual razonable. El flujo de caja descontado ayuda a tener en cuenta que los ahorros recibidos más adelante valen menos que los actuales. Mantenga un tratamiento coherente de la financiación para no contabilizar dos veces los intereses y el coste del capital.
Utilice los costes de caja para calcular el periodo de recuperación. La depreciación es relevante para el análisis contable y fiscal, pero no constituye un pago adicional de caja de explotación. Del mismo modo, una imputación de gastos generales internos puede ser útil para calcular el coste del producto, pero no representa una salida de caja que cambie como consecuencia de la compra.
La utilización es donde suelen fallar las previsiones demasiado optimistas
Las horas de turno disponibles no equivalen a capacidad productiva. La carga, la alineación, los cambios de utillaje, el reglaje de herramientas, la inspección, el mantenimiento y las esperas de planos o materiales consumen tiempo. Incluso los ciclos de corte largos pueden requerir una preparación considerable y la atención del operario.
Calcule la capacidad a partir de la combinación real de trabajos. Estime la ocupación total de la máquina para cada familia de piezas, incluidos los tiempos de preparación y cualquier inspección que mantenga la máquina ocupada. Aplique las cantidades de pedido previstas y compruebe si las horas necesarias caben en el calendario con personal asignado, dejando margen para imprevistos.
No utilice indistintamente las horas de husillo y las horas de ocupación de la máquina. Si los ahorros se calculan por hora de corte, pero la capacidad se mide por la ocupación total, el modelo puede sobreestimar la carga de trabajo que la máquina puede absorber.
Un cálculo de equilibrio útil es:
Horas productivas anuales necesarias = costes fijos anuales de caja de propiedad ÷ ahorros netos por hora productiva antes de esos costes fijos.
Esta relación solo es útil cuando los ahorros por hora reflejan la combinación de trabajos prevista. El desbaste intensivo, el acabado de precisión y los lotes pequeños y frecuentes requieren diferentes niveles de herramientas, mano de obra y preparación. Una única tarifa media puede ocultar trabajos no rentables.
Prepare un escenario base y otro desfavorable. Reduzca el volumen transferible, aumente los tiempos de preparación y contemple un arranque más lento. Si la inversión depende de pedidos aún no confirmados o de contar de inmediato con personal para un segundo turno, esas hipótesis deben quedar claras en la decisión de aprobación.
El control de las entregas aporta valor cuando cambia los resultados
Trasladar el mecanizado a las instalaciones propias puede acortar los ciclos de transporte y facilitar los cambios urgentes en la programación. El valor financiero depende de los resultados que permita conseguir ese control: menos envíos urgentes de pago, menos inventario de seguridad, interrupciones de montaje evitadas o pedidos adicionales que la empresa pueda atender.
Mantenga estos beneficios separados de los ahorros directos en mecanizado. La reducción de inventario suele ser una liberación de capital circulante; no debe contabilizarse repetidamente como ahorro anual. Las ventas adicionales aportan su margen incremental después de los costes asociados, no el total de sus ingresos.
La producción interna también concentra el riesgo. Si un solo centro de mecanizado de pórtico se convierte en la única opción para fabricar un componente crítico, una avería puede interrumpir varias operaciones posteriores. La respuesta del servicio técnico, la disponibilidad de repuestos, la capacidad de mantenimiento y una alternativa externa cualificada influyen en el valor práctico de la propiedad de la máquina.
Condicione la compra a una demostración de producción
Antes de seleccionar una máquina, facilite a los proveedores planos representativos, materiales, tolerancias, tamaños de lote y requisitos de inspección. Solicite una propuesta de proceso que describa la sujeción, la secuencia de mecanizado, el acceso de las herramientas, la ocupación estimada y las hipótesis sobre la dotación de personal.
Los criterios de aceptación deben incluir los resultados de las piezas terminadas y las condiciones empleadas para obtenerlos. La demostración resulta más útil cuando su utillaje, método de preparación y procedimiento de inspección pueden repetirse en su fábrica. Incluya en el acuerdo comercial la formación, las responsabilidades de servicio y el proceso de traspaso.
Un traslado por fases suele ofrecer un punto de partida más sólido: incorpore a la producción interna una familia de piezas estable, mida el coste y el rendimiento reales y mantenga capacidad externa para los picos de demanda y las operaciones especializadas. Apruebe la inversión cuando el escenario desfavorable siga siendo financieramente aceptable y el plan de producción especifique quién fabricará, inspeccionará y mantendrá el trabajo desde el primer turno.
Vedon
Normalmente responde en unos minutos
¿Tienes alguna pregunta relacionada con Inicio?
Elaine / Directora de ventas
Jaye / Gerente de ventas
Jessica / Gerente de ventas